唐山城投:以国有资本撬动城市升级的金融实践样本
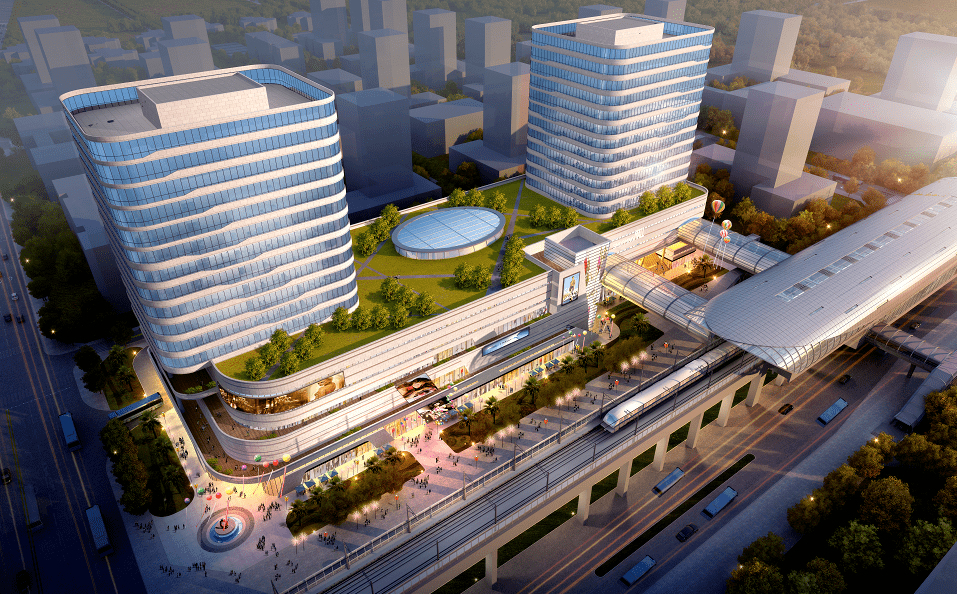
在地方政府投融资平台转型进入深水区的当下,唐山城投集团(tscjt.com)的运作模式提供了一个值得细读的案例。作为唐山市城市基础设施投资与国有资产运营的核心载体,其业务半径早已突破传统意义上的"融资平台",延伸至市政工程建设、保障房建设、土地整理开发、公用事业投资以及政府项目代建等多元领域。本文尝试从资本结构、业务逻辑与区域经济联动三个维度,拆解这家城投公司的运行肌理。
从融资平台到城市综合运营商:职能演变的数据逻辑
根据公开披露信息,唐山城投集团承担着唐山市级层面基础设施项目的投融资职能。截至2023年末,唐山市常住人口约770万人,城镇化率超过66%,城市更新与基础设施补短板的资金需求持续存在。在这一背景下,城投类企业的角色从单一的"代融代建"向"投融建管营"一体化转变。
具体来看,唐山城投的业务板块可拆解为四条主线:
- 城市基础设施投资:涵盖道路桥梁、管网综合改造、公共空间提升等市政工程,资金回收周期通常在8—15年;
- 保障房建设与土地整理开发:配合唐山市保障性租赁住房筹集计划,通过土地一级开发实现资金平衡;
- 公用事业投资:涉及供水、供热、污水处理等具有稳定现金流的准经营性资产;
- 政府项目代建:以委托代建协议锁定管理费收入,降低直接垫资风险。
这一结构的关键在于:用准经营性资产产生的现金流覆盖公益性项目的融资成本,形成内部交叉补贴机制。这与2023年以来国务院及财政部推动的"城投平台分类转型"方向高度吻合。
金融工具的组合运用:债券、信贷与资产证券化
城投类企业的融资能力直接决定其项目推进节奏。从行业惯例看,唐山城投的融资渠道大致包括三类:
一是银行信贷。依托与国开行、农发行等政策性银行的长期合作,获取期限长、利率低的棚改与基建贷款。这类贷款通常要求纳入地方政府预算管理,属于典型的准市政债性质。
二是债券市场融资。包括企业债、中期票据、定向债务融资工具(PPN)及交易所公司债。以2023年城投债市场为例,全国城投债发行规模约5.8万亿元,河北省内城投平台净融资额保持正增长,唐山城投在其中属于活跃发行人。
三是资产证券化与REITs探索。对于供水、供热等有稳定收费权的资产,通过ABS或基础设施REITs盘活存量,是当前政策鼓励的方向。唐山城投若能将部分公用事业资产打包上市,将有效降低资产负债率。
值得注意的是,2024年以来监管部门对城投企业新增融资的审核趋严,强调"融资与收益自平衡"。这意味着单纯依赖政府信用背书发债的模式难以为继,唐山城投需要在项目层面证明现金流覆盖能力。
区域经济联动:城投如何影响唐山产业结构
唐山是典型的资源型工业城市,钢铁、装备制造、化工占工业增加值比重较高。城市基础设施投资的节奏,直接影响这些产业的物流效率与用地供给。例如,唐山城投主导的市政道路与管网工程,服务于曹妃甸区、高新区等产业聚集区的配套需求;土地整理开发则为战略性新兴产业项目落地提供空间载体。
从金融视角看,城投企业的投资行为具有"乘数效应":每1元基础设施投资,可带动约1.5—2.0元的社会总投资(参考国家统计局基建投资乘数研究)。在唐山推进"三个努力建成"(努力建成东北亚地区经济合作窗口城市、环渤海地区新型工业化基地、首都经济圈重要支点)的背景下,城投的资本撬动作用尤为关键。
转型挑战与观察指标
客观而言,唐山城投面临与全国同类平台相似的挑战:存量债务化解压力、公益性项目回款周期长、经营性收入占比有待提升。观察其转型成效,可关注三个指标:
- 经营性收入(公用事业、代建管理费等)占总营收比重是否持续上升;
- 资产负债率是否控制在65%的行业警戒线以内;
- 是否有成功发行的资产证券化产品或REITs落地。
对于关注唐山城市建设投资与国有资产运营的投资者、研究者而言,唐山城投的实践既是观察地方投融资体制改革的一个窗口,也是理解金融资源如何服务城市综合开发的现实样本。其官网tscjt.com披露的招标公告、债券发行文件与年度报告,是获取一手数据的重要来源。